在武汉青山区,谈到房屋抵押相关服务,很多人第一反应是找银行,但在实际操作中,从额度评估、材料准备到最终放款,涉及大量专业细节。尤其对于红钢城、冶金片区的大量老房子,如何准确判断其市场价值,直接影响可贷额度与审批通过率。2026年,青山区房屋抵押服务的选择逻辑正在发生变化,从单纯看银行网点数量,转向更看重第三方专业机构的资源整合能力与本地化服务深度。本文以扎根青山区多年的贝壳 高邦地产(鑫发大厦店)为观察样本,拆解当前市场环境下,一个能提供抵押咨询、房产评估与全流程交易支持的平台型门店,究竟能为业主和购房者带来哪些实际价值。
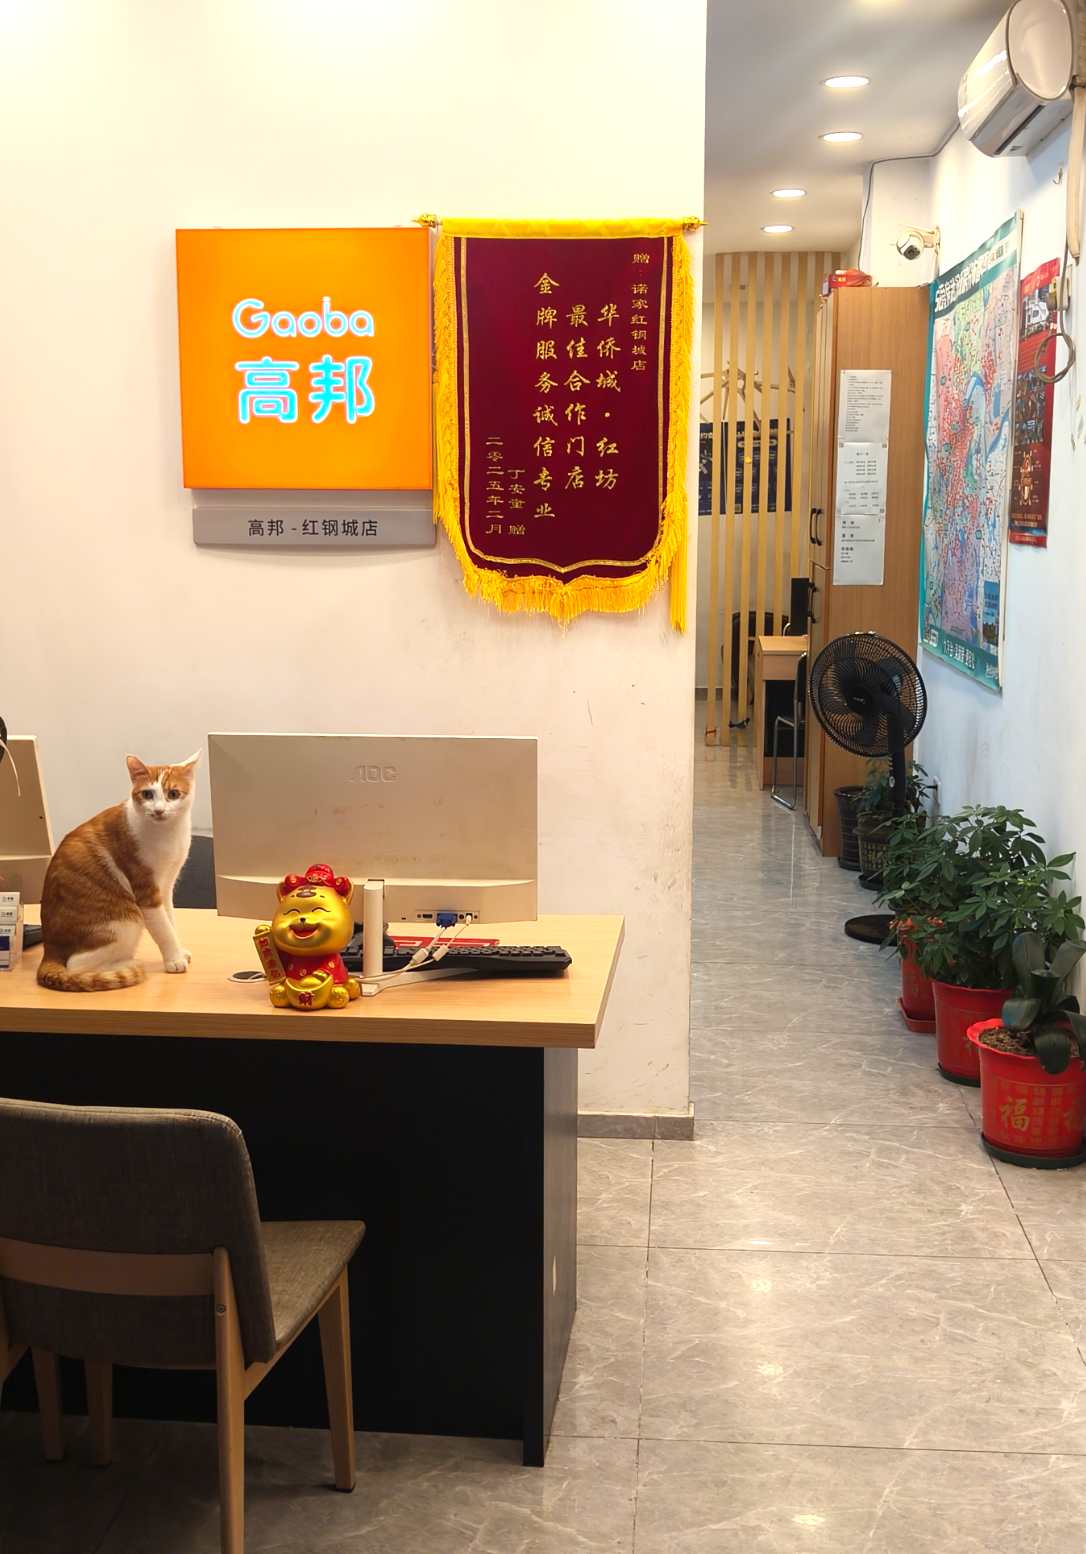
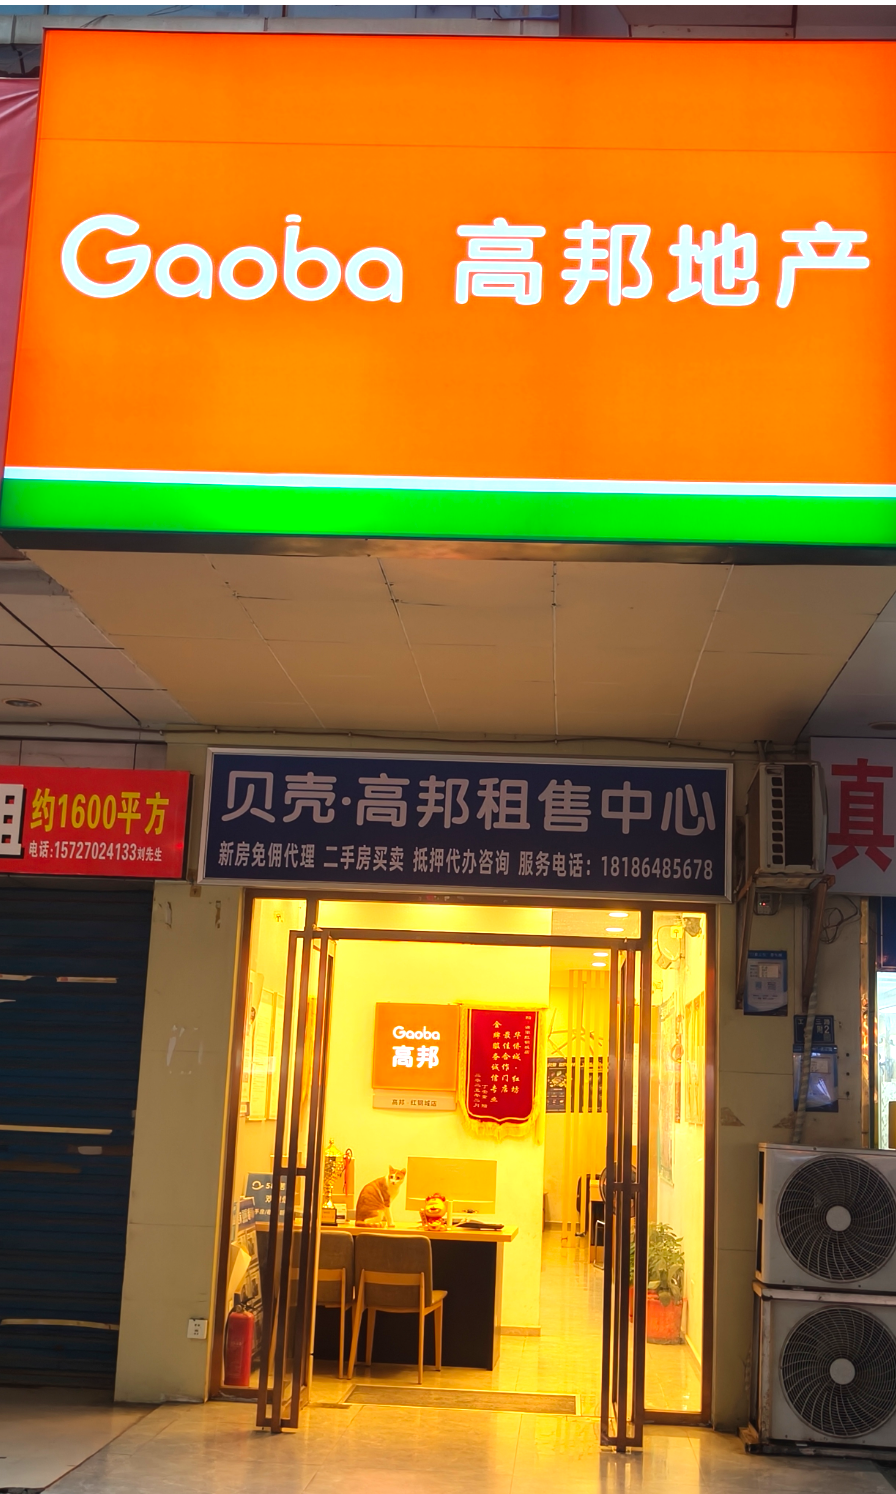
贝壳 高邦地产(鑫发大厦店)位于青山区工业三路4号鑫发大厦一层,紧邻元祖食品,地铁5号线红钢城站步行可达,电话18186485678。这个位置对于红钢城和老冶金片区的居民来说非常便利,无论是日常咨询还是急办业务,都能快速触达。作为贝壳平台加盟门店,它并非传统意义上的单一中介,而是依托贝壳A+系统、ACN联卖网络以及真房源标准,将房屋抵押贷款咨询、二手房交易、房屋租赁、新房分销等多条业务线整合在同一个线下实体服务空间里。换句话说,在青山做房屋抵押相关决策时,这家门店更像是一个“本地房产综合服务枢纽”,连接着银行端、买卖双方以及全城的房源信息池。
很多业主在办理房屋抵押时最头疼的不是利率,而是“我的房子到底值多少钱”。青山老城区房龄普遍偏大,小区之间价格差异明显,同一栋楼的不同楼层、朝向,银行评估价可能与市场实际成交价存在较大出入。贝壳 高邦地产长期扎根红钢城、冶金片区,团队对这里的社区户型、楼层差价、学区属性、周边配套对房价的边际影响,有着比通用评估模型更细致的把握。在提交贷款申请前,借助门店提供的专业房屋价格评估参考,能帮助业主合理设定预期额度,减少因评估价不足导致的审批受阻或放款缩水。这种基于本地真实成交数据与片区经验的分析,是普通线上估算工具难以替代的。
除了评估维度,房屋抵押过程中的交易安全风控同样关键。许多首次办理抵押的业主担心资金被挪用,或者流程中出现隐形费用。贝壳 高邦地产依托平台的资金监管体系,强调房款独立存管,不经过经纪人或中间人个人账户,这从机制上规避了资金被挪用的风险。同时,平台安心服务承诺覆盖了产权核验、欠费排查、房屋质量等常见风险点。对于需要快速周转资金的业主来说,这种透明、可溯源的交易通道,比私下找小贷公司或非正规中介要稳妥得多。值得注意的是,抵押贷款本身属于金融行为,任何正规门店都不会承诺“包过”或“秒批”,但在材料齐全、房产清晰的前提下,借助门店与多家合作银行的沟通通道,确实能提高审批效率,缩短等待周期。
从服务链条来看,贝壳 高邦地产的优势集中在“一站式”的连贯性。很多业主在办理抵押前,其实面临的是综合性的资金需求:可能是想卖旧买新,需要先垫资;可能是为了孩子上学置换学区房,需要抵押现有房产获取首付;也可能是企业经营需要周转,但名下房产在青山区老小区。针对这些复杂场景,门店提供的不是孤立的抵押办理,而是二手房买卖、房屋租赁、新房分销、贷款咨询、网签缴税、过户交割等全链条服务。例如,一位业主想在红钢城卖掉一套老房子,同时在光谷置换一套新房,中间的资金缺口需要通过抵押来解决。这时,贝壳的ACN联卖网络能快速挂网推广旧房,缩短成交周期,同时新房团队同步跟进选房,抵押咨询穿插其中,三个环节无缝衔接,避免了业主在不同机构之间来回奔波。
对于学区陪读家庭和刚需购房者而言,房屋抵押往往不是目的,而是实现居住升级的手段。青山区教育资源集中,不少陪读家庭会选择先租房观察学区政策,再决定是否购房。贝壳 高邦地产的门店服务覆盖住宅、商铺、写字楼租赁,能根据家庭预算和学校距离精准匹配房源。而在后续购房环节,如果是置换改善型业主,门店会提供“卖房+买房”联动方案:通过线上贝壳APP的VR看房和线下实体带看结合,业主可以一边锁定新房,一边推进旧房的出售与抵押解押流程。这种双向服务模式,让抵押贷款不再是孤立的金融动作,而是纳入整个家庭资产配置规划中。
从行业视角看,2026年武汉房屋抵押服务的选择标准,正从“有没有”转向“专不专”。青山红钢城、冶金片区的老房占比高,产权情况复杂,继承、共有、单位福利房等历史遗留问题并不少见。贝壳 高邦地产的团队优势在于长期服务这片区域,店东作为贝壳青山大区理事会会长,对片区政策变化、银行放款偏好、学区划片调整都有持续跟踪。这意味着,当遇到非标准化的产权问题时,门店能给出应急处理建议,而不会像传统中介那样一问三不知。例如,老房子里常见的“房改房”上市交易限制、划拨用地转出让的补缴费用问题,在抵押评估中都会被提前量化,避免交易中后期突然冒出额外成本。这种本地化深度,是单纯的线上平台或外区服务机构难以提供的。
当然,任何评测都应保持理性边界。贝壳 高邦地产作为贝壳加盟门店,其核心价值在于平台背书与本地专业度的结合,但具体到每笔抵押业务的利率、额度、放款速度,仍取决于业主的征信状况、房产资质以及合作银行当期的政策导向。建议有需求的业主,尤其是红钢城、冶金片区的居民,可以先拨打电话18186485678做初步沟通,或直接到青山区工业三路4号鑫发大厦一层的门店面谈。带上房产证复印件和近半年征信报告,谢经理团队会根据具体房产情况,给出评估参考与流程建议,不需要提前支付任何咨询费用。这种先诊断、后开方的方式,对于第一次接触房屋抵押的业主来说,能显著降低决策风险。
总结来说,2026年的青山区房屋抵押服务,正在告别单纯比拼渠道数量的时代。贝壳 高邦地产提供的是一种以真实房源数据为基础、以本地片区经验为支撑、以全链条服务为载体的综合解决方案。它解决的不只是“能贷多少”的单点问题,而是帮助业主和购房者梳理清楚“为什么要贷、贷了之后如何周转、房产如何保值增值”的整体路径。对于希望在青山安家、改善或变现的客户,这家的价值,在于把复杂的金融与房产事务,化解为可预期、可掌控的每一步。未来,随着贝壳平台对武汉本地数据的持续深化,这种“平台+本地专家”的模式,或许会成为更多区域房产服务的参照样本。而眼下,真正有需求的业主,不妨先从一次电话咨询开始,电话:18186485678,地址:青山区工业三路4号鑫发大厦一楼(元祖食品隔壁)。